L'Acea bussa ancora alla porta di Bruxelles per chiedere una proroga sui requisiti di localizzazione dell'IAA, l'Industrial Accelerator Act. Nel mirino c'è la bozza della normativa presentata dalla Commissione Europea il 4 marzo 2026, che punta a difendere la filiera continentale dalla pressione dei colossi cinesi imponendo una quota del 70% di componenti Made in UE, batterie in primis, per accedere a incentivi e appalti pubblici.
Una proposta che le Case giudicano irrealistica nelle tempistiche attuali. Lo ha ribadito Maria Linkova-Nijs, responsabile delle politiche sull'IAA in seno all'Acea, come riferisce Automotive News.
La bozza attuale prevede scadenze serrate: la presenza di almeno tre parti della batteria prodotte nell'UE diventerebbe obbligatoria sei mesi dopo l'entrata in vigore dell'atto. La soglia salirebbe poi a cinque elementi nell'arco di tre anni.
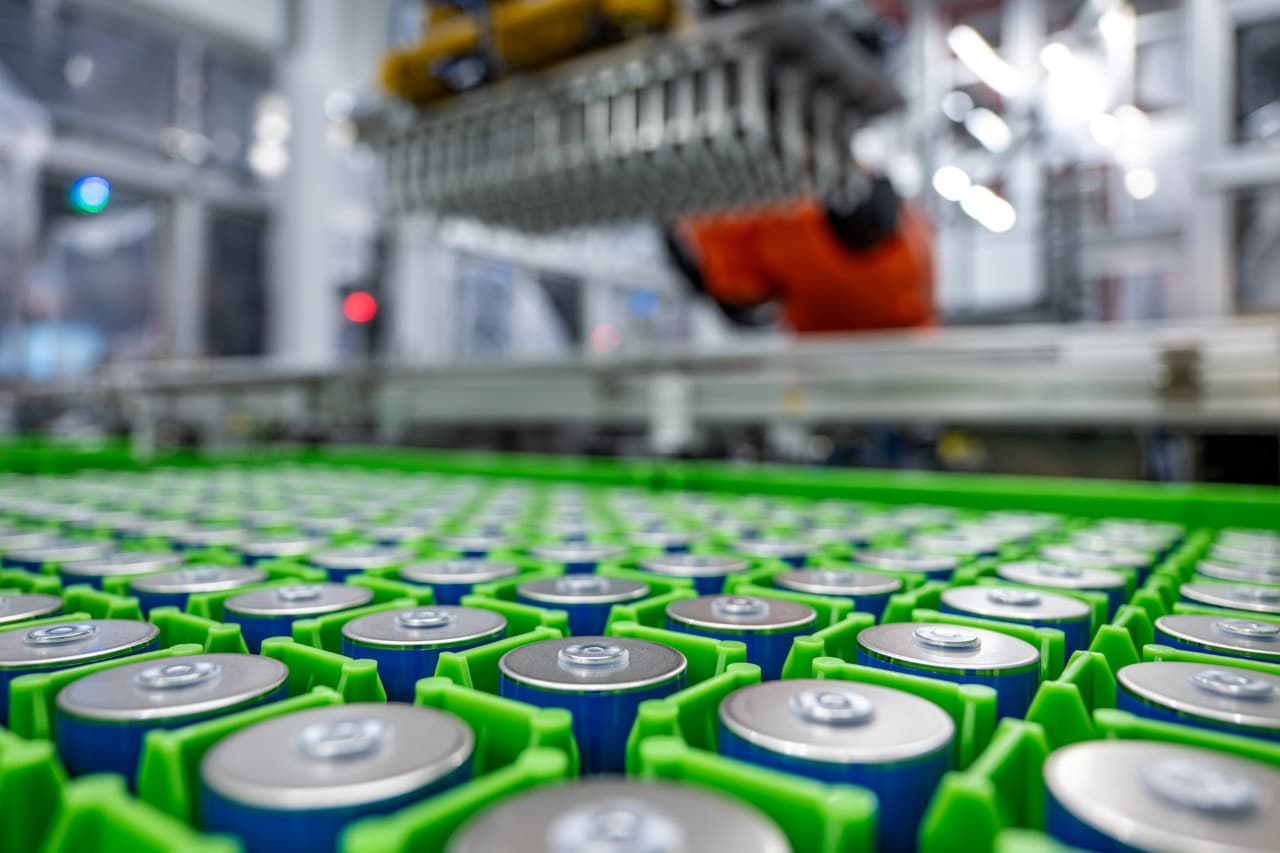
L'Acea chiede invece di rinviare questi termini rispettivamente a tre e cinque anni. Tra i componenti considerati per la quota di localizzazione figurano pacchi batteria, celle, elettroliti, materiali per anodi e catodi, oltre ai sistemi di gestione termica ed elettronica.
Nel frattempo, le batterie al litio-ferro-fosfato (LFP), più economiche, stanno progressivamente sostituendo quelle al nichel-manganese-cobalto (NMC). Un cambiamento che crea un ulteriore problema, perché gran parte delle fabbriche pianificate in Europa è stata progettata per produrre accumulatori NMC.
“L'Europa ha bisogno di più tempo per sviluppare le catene di fornitura a monte e abbattere i costi, oltre che per affrontare gli svantaggi strutturali che rendono la produzione qui più onerosa in partenza”, ha dichiarato il segretario generale dell'Acea, Sigrid de Vries, in una nota diffusa il 30 settembre.
Secondo l'associazione, obiettivi troppo ambiziosi rischiano di produrre l'effetto opposto. Se gli investimenti necessari dovessero tradursi in costi più elevati lungo la filiera, produrre auto elettriche in Europa diventerebbe più oneroso, indebolendo la competitività dell'industria continentale proprio mentre la Cina può contare su un ecosistema produttivo ormai maturo.
Le aziende asiatiche, tra cui la cinese CATL e la sudcoreana LG Chem, forniscono la maggior parte delle batterie utilizzate dalle elettriche e dalle ibride plug-in vendute in Europa, sia attraverso impianti d'oltremare sia tramite stabilimenti presenti sul territorio europeo.
Stellantis, che non punta più alle tre gigafactory europee previste nell'ambito della joint venture ACC con Mercedes-Benz, ha siglato un accordo con CATL per realizzare una fabbrica di batterie in Spagna.
Nel frattempo, dopo il fallimento di Northvolt, anche altri progetti procedono con lentezza. È il caso di Verkor, che ha un accordo con Renault per fornire batterie ad alte prestazioni destinate ad Alpine, ma non ha ancora avviato la produzione.
Bruxelles dovrebbe tornare a discutere le norme del Made in Europe nel 2027: tempi troppo lunghi per l'industria europea, alla quale non resta che invidiare la velocità con cui Pechino sostiene la propria filiera.